Fiscalité des parkings et garages : points clés à connaître avant d’investir
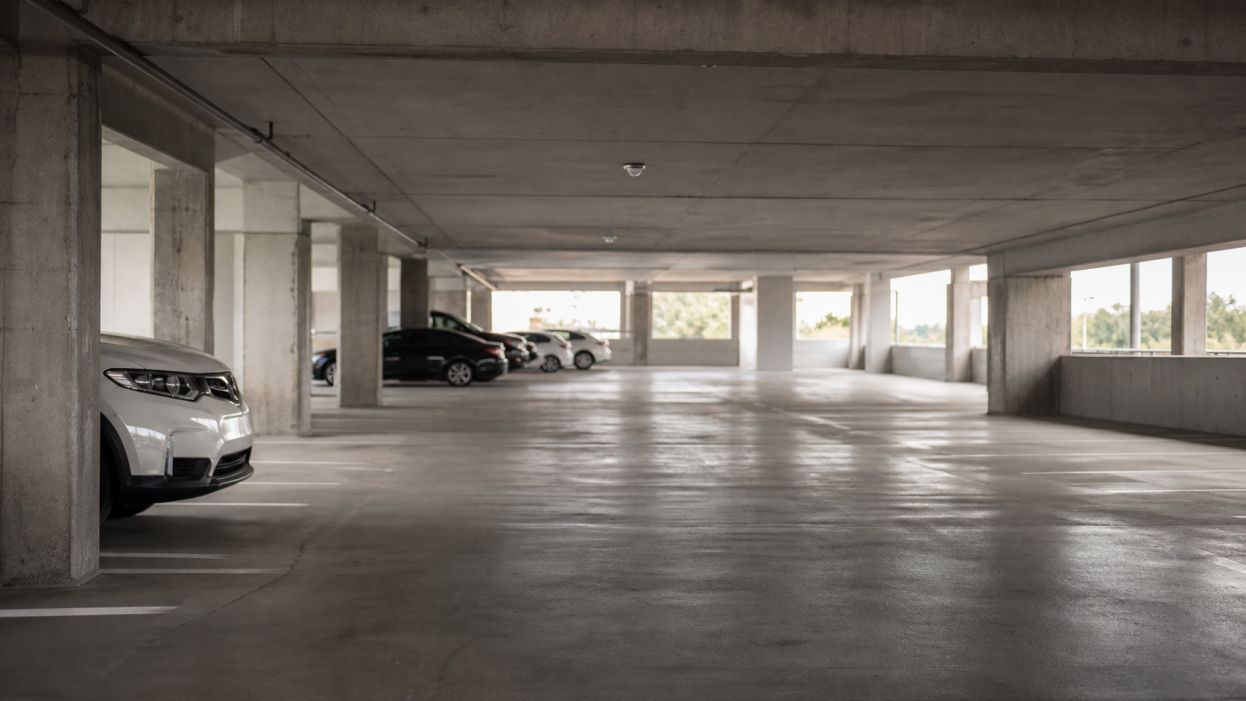
Investir dans un parking ou un garage séduit de plus en plus de Français. Accessibles, peu contraignants à gérer et générant souvent un rendement attractif, ces biens présentent toutefois des particularités fiscales à bien appréhender avant de se lancer. Décryptage des mécanismes essentiels pour optimiser votre projet et éviter les mauvaises surprises.
Pourquoi acheter un parking ou un garage ?
L’engouement pour les stationnements privés s’explique par plusieurs atouts :
- Un ticket d’entrée accessible : On peut acquérir un parking urbain à partir de 10 000 à 30 000 €, loin des prix de l’immobilier résidentiel.
- Un marché locatif porteur : La rareté de l’offre et la hausse des besoins (zones tendues, centres-villes, proximité gares et bureaux) assurent une bonne demande et limitent la vacance.
- Des charges de gestion limitées : Pas de gros travaux, peu de frais d’entretien, risques d’impayés moindres (paiement en début de mois, possibilité de changer facilement de locataire).
Mais pour juger la rentabilité réelle, il faut raisonner après impôt. Or, les règles fiscales diffèrent selon la situation : type de location, régime fiscal choisi, détention en direct ou via une société…
Location de parking et garage : comment sont imposés les revenus ?
Les gains tirés de la location d’un parking ou d’un garage doivent être déclarés à l’administration fiscale. Selon la formule retenue (location nue ou meublée), la fiscalité n’est pas la même :
- Parking ou garage loué vide : Vous relevez des revenus fonciers (formulaire 2044), identiques à la location d’un logement non meublé. Deux régimes existent :
- Micro-foncier : si vous percevez moins de 15 000 € de loyers annuels (tous biens confondus), abattement automatique de 30 % et déclaration simplifiée (formulaire 2042).
- Régime réel : si vos revenus fonciers dépassent 15 000 €, ou sur option, vous déduisez toutes vos charges (intérêts d’emprunt, charges de copropriété, impôts locaux, frais de gestion, primes d’assurance, etc.).
- Parking ou garage loué meublé : Il s’agit juridiquement d’une activité commerciale, qui vous classe dans la catégorie BIC (bénéfices industriels et commerciaux) comme un meublé d’habitation.
Le micro-BIC (recettes annuelles inférieures à 77 700 € pour 2024) permet de bénéficier d’un abattement de 50 %. Si vous optez pour le régime réel, vous pouvez déduire amortissement du bien et charges réelles.
L’immense majorité des particuliers reste au régime micro-foncier pour la location nue.
Impôts locaux et TVA sur les parkings : à quoi s’attendre ?
L’achat d’une place de stationnement ou d’un box vous expose à certaines taxes locales :
- Taxe foncière : Toujours due par le propriétaire, même si le parking n’est pas occupé. Elle peut parfois être refacturée au locataire si stipulé dans le contrat.
- Taxe d’habitation : Elle ne s’applique pas si le parking/garage n’est pas attenant à une résidence principale.
- TVA : La location d’un parking/garage est en principe exonérée. Elle n’est due que dans certains cas précis : location à une société assujettie, sur option du bailleur, etc. Très rare en pratique pour les particuliers.
Exemple : Vous achetez un garage pour 20 000 € loué 80 €/mois : la taxe foncière exigible s’élève à 90 € par an, dont 70 € peuvent être répercutés à votre locataire.
Plus-value à la revente : comment ça marche ?
Un parking ou un garage n’est généralement pas une résidence principale. À la revente, la plus-value éventuellement réalisée est soumise à imposition selon le régime applicable aux biens immobiliers :
- Taxe sur la plus-value : 19% (impôt sur le revenu) + 17,2% (prélèvements sociaux), soit 36,2% au total.
- Abattements progressifs pour durée de détention : exonération totale de l’impôt après 22 ans, et des prélèvements sociaux après 30 ans.
Exemple : Vous vendez votre parking après 7 ans avec une plus-value de 8 000 €. Vous bénéficiez d’abattements légaux. Il existe aussi des exonérations spécifiques, notamment si le prix de cession est inférieur à 15 000 €/personne.
SCI et sociétés : quand investir via une structure ?
Certains investisseurs achètent plusieurs places de parking ou boxes via une SCI (Société Civile Immobilière). Cette solution offre plusieurs avantages :
- Facilite la gestion d’un portefeuille de parkings à plusieurs.
- Simplifie la transmission (donation-partage, succession).
- Peut optimiser la fiscalité selon la situation patrimoniale.
Mais la création d’une SCI a un coût (statuts, comptabilité, déclarations fiscales spécifiques) et entraîne des obligations supplémentaires. La SCI est soumise par défaut à l’impôt sur le revenu, mais peut, sur option, relever de l’impôt sur les sociétés (IS). Ce choix impacte le calcul de la plus-value à la revente.
Bonnes pratiques pour sécuriser et optimiser son investissement
Avant de franchir le pas, prenez quelques précautions :
- Vérifiez la situation juridique : Consultez le règlement de copropriété, renseignez-vous sur d’éventuelles servitudes, charges ou interdictions de location courte durée.
- Privilégiez les emplacements recherchés : Proximité du centre-ville, des transports, d’un campus universitaire ou d’entreprises augmente la valeur locative et la facilité de revente.
- Signez un bail écrit : Bien que non obligatoire pour un parking, cela fixe les règles et sécurise la relation avec votre locataire (durée, montant, dépôt de garantie, répartition des charges…).
- Déclarez rigoureusement vos revenus : Les contrôles fiscaux sur les locations de parkings et petits box se sont renforcés. Gardez une trace des encaissements.
- Comparez la fiscalité réelle et micro-foncier : Un emprunt bancaire ou d’importantes charges rend parfois le régime réel plus avantageux.
Conclusion : investir avisé, fiscalité maîtrisée
L’investissement dans un parking ou un garage conjugue accessibilité, rendement potentiel élevé et risques limités. Néanmoins, la réussite de l’opération repose sur une bonne connaissance des rouages fiscaux : déclaration des loyers, choix du bon statut, anticipation de l’imposition lors de la cession, gestion des taxes locales. En cas de doute, l’accompagnement d’un conseiller en gestion de patrimoine ou d’un expert-comptable s’avère précieux.
Pour aller plus loin dans l’optimisation de votre projet, retrouvez nos fiches pratiques et autres guides dédiés sur immo-pratique.fr : vous y gagnerez clarté, efficacité et sérénité, avec toujours la priorité à l’utile et à l’authentique.