Quelles obligations en cas de sinistre dans un logement en location ?
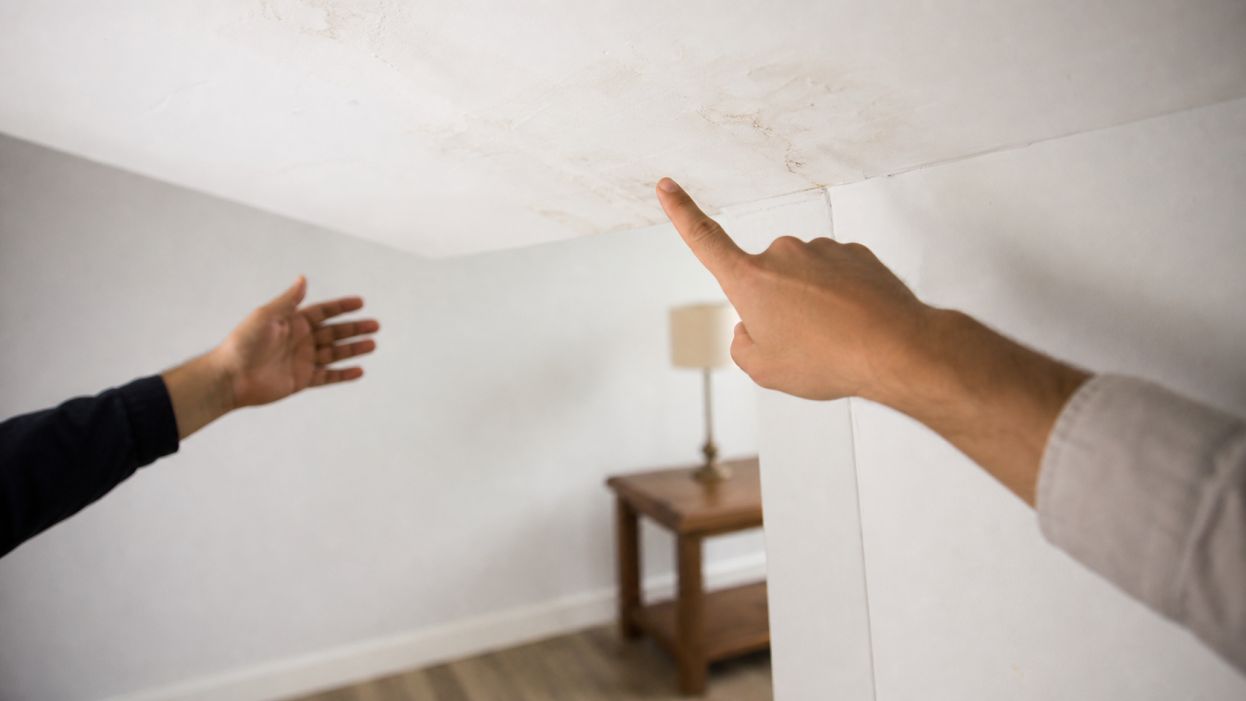
Un dégât des eaux, un incendie ou un acte de vandalisme peut vite bouleverser la vie quotidienne d’un locataire comme celle d’un propriétaire. Quelles sont alors les démarches à suivre et qui doit faire quoi en cas de sinistre dans un logement loué ? Voici les points essentiels, droits et devoirs pour bien réagir dès les premières heures.
Informer sans tarder : la première démarche obligatoire
En cas de sinistre, la rapidité d’information conditionne la bonne résolution du problème et la prise en charge par l’assurance. Plusieurs obligations s’imposent immédiatement :
- Locataire : il doit prévenir le propriétaire ou l’agence dès qu’il constate le sinistre. Cette information doit être donnée immédiatement, par téléphone en urgence, puis confirmée par écrit (lettre recommandée ou courriel). L’objectif est de permettre au bailleur d’agir rapidement, notamment si d’autres logements ou des parties communes sont aussi concernés (en copropriété).
- Propriétaire bailleur : s’il n’est pas déjà informé, il doit à son tour prévenir son assureur, ses éventuels voisins ou la copropriété. Il est responsable de la préservation de l’immeuble et de la sécurité des occupants.
- Assureur : l’assurance habitation doit obligatoirement être prévenue, par le locataire ou le bailleur, dans les plus brefs délais (généralement sous 5 jours ouvrés, 2 jours en cas de vol).
Exemple : En cas de fuite d’eau, il faut couper l’arrivée d’eau, prévenir les voisins si besoin, et informer le propriétaire tout de suite pour limiter des dégâts supplémentaires.
Déclarer le sinistre auprès de l’assurance : marche à suivre
La déclaration du sinistre est une formalité essentielle pour bénéficier d’une indemnisation et permettre l’intervention des professionnels nécessaires (plombier, couvreur, spécialiste rénovation, etc.). Voici les étapes clés :
- Rassembler les éléments : date, nature et circonstances du sinistre, localisation, photos, premiers constats, dégâts à l’intérieur et à l’extérieur du logement.
- Remplir un constat amiable (en cas de dégât des eaux notamment) ; ce document doit être complété par le locataire et les autres parties impliquées (voisin, syndic si parties communes touchées).
- Joindre à la déclaration les justificatifs utiles : factures, photos, copie du bail, devis éventuels.
- Respecter le délai légal d’envoi à l’assurance : généralement dans les 5 jours ouvrés suivant la découverte du sinistre. En cas de vol, le dépôt de plainte au commissariat doit aussi être joint (sous 2 jours).
Bon à savoir : Tous les occupants sont tenus de souscrire une assurance habitation (responsabilité civile locative). Le propriétaire non-occupant peut également souscrire une assurance spécifique (PNO) pour couvrir, par exemple, les dégâts des eaux dans une location vide.
Répartition des responsabilités entre locataire et bailleur
Après un sinistre, la réparation et l’indemnisation sont à la croisée de plusieurs règles prévues par le bail d’habitation et le Code civil. La responsabilité dépend de :
- La cause du sinistre (origine du problème).
- La nature des dommages (privatifs ou collectifs, parties communes ou dans le logement, équipements individuels ou collectifs).
- Le type de contrat d’assurance souscrit par chacun.
Voici les grands principes :
- Le locataire est responsable des dégâts causés par ses actes, par négligence ou par des personnes dont il répond (ex. enfants, visiteurs). Il doit réparer ou rembourser tout ce qui relève de sa responsabilité.
- Le propriétaire est responsable en cas de vétusté, de vice de construction, de mauvais entretien du gros œuvre ou d’équipement collectif défectueux.
- L’assurance prend en charge selon les contrats (chacun doit vérifier son niveau de couverture : dégâts des eaux, incendie, vandalisme, bris de glace…).
Des conventions entre compagnies d’assurance organisent aussi la prise en charge en cas de sinistre entre plusieurs logements (convention CIDRE ou IRSI, par exemple pour les dégâts des eaux en copropriété).
Travaux et réparations : qui fait quoi après le sinistre ?
Après la déclaration officielle, place à la remise en état : la gestion des travaux sera partagée en fonction de la source du dommage et de ce qu’indique le bail d’habitation. Concrètement :
- Le locataire doit permettre les expertises, faire les démarches auprès de son assurance et effectuer, selon le cas, les réparations à sa charge (réparation d’une vitre brisée, d’un équipement personnel, peinture d’un mur souillé par ses propres actes…).
- Le propriétaire prend en charge les travaux relevant de la structure, ou d’un équipement vétuste (chauffe-eau fuyard, toiture endommagée, infiltration). Il coordonne la remise en état des parties communes si elles sont touchées.
- L’assurance mandate un expert si les dommages sont importants, pour estimer la nature du sinistre, la responsabilité et chiffrer l’indemnisation.
Attention : Il ne faut jamais engager de gros travaux avant le passage de l’expert de l’assurance, sous peine de perdre son droit à indemnisation ! Toutefois, les "mesures conservatoires" pour éviter une aggravation sont autorisées (ex. boucher une fuite, sécuriser une porte fracturée).
Spécificités fréquentes : cas particuliers et exemples concrets
Certains sinistres comportent des règles adaptées :
- Dégât des eaux : très courant en appartement, il nécessite souvent un constat amiable, une coordination avec la copropriété et parfois les voisins. Le syndic d’immeuble doit être informé – il peut jouer un rôle clé pour stopper ou circonscrire la fuite.
- Incendie : si l’incendie prend dans les parties communes, c’est l’assurance collective copropriété qui intervient. En cas de faute du locataire (cigarette mal éteinte, appareil non surveillé), c’est la garantie responsabilité civile du locataire qui sera sollicitée.
- Vol et vandalisme : la plainte déposée dans les 24 à 48 heures est indispensable pour les démarches d’indemnisation (fenêtre fracturée, serrure forcée, mobilier détruit).
- Catastrophes naturelles : inondations, tempêtes, séismes sont couverts par une garantie spécifique, à condition qu’un arrêté ministériel soit publié pour la commune concernée.
Chaque situation impose donc d’être très rigoureux sur le respect des délais, la transparence des démarches et la collaboration entre bailleur, locataire, syndic et assureur.
Conclusion : les clés pour faire face sereinement à un sinistre
Un sinistre dans un logement loué exige réactivité, communication et rigueur dans les démarches, tant du côté du propriétaire que du locataire. En informant immédiatement les parties concernées et en déclarant le problème dans les règles, on facilite la prise en charge par l’assurance et la remise en état du logement. Chaque acteur doit connaître ses obligations : tenir à jour l’assurance, garder les documents, coopérer lors des réparations.
En copropriété, une vigilance supplémentaire s’impose, car plusieurs acteurs sont impliqués (syndic, voisins). Pour éviter les mauvaises surprises, gardez à l’esprit que la prévention et la bonne organisation administrative sont les meilleurs alliés pour traverser sereinement ce type d’événement. Retrouvez tous nos conseils pratiques, modèles de lettres et check-lists sur immo-pratique.fr.