Marché immobilier et crise climatique : adaptation des modèles d’investissement
Tempêtes à répétition, épisodes caniculaires, montée des eaux : l’immobilier n’échappe plus aux conséquences de la crise climatique. Ce nouveau contexte bouleverse autant la valeur des biens que les stratégies d’investissement à adopter. Pour investisseurs, particuliers et professionnels, il s’agit désormais d’anticiper, s’adapter, et parfois repenser le placement immobilier sur la durée.
Changements climatiques : quels impacts concrets sur la valeur des biens ?
La multiplication des aléas naturels influe de manière visible sur certains marchés immobiliers. Risques d’inondations, sécheresses, incendies de forêt ou submersions côtières entraînent :
- Dépréciation des logements exposés, notamment dans les zones déclarées inondables ou en forte tension de sécheresse.
- Difficultés de revente et de financement : certains assureurs refusent d’assurer les biens trop exposés, ou appliquent des surprimes qui plombent la rentabilité.
- Perte d’attractivité locative en cas d’épisodes extrêmes récurrents (végétation rare, canicules à répétition, etc.).
Par exemple, dans des zones comme la Camargue, certaines maisons autrefois prisées perdent de la valeur à mesure que la fréquence des crues augmente. A l’inverse, des communes investissant dans des solutions anti-crue ou des rénovations durables voient leur attractivité renforcée.
Adaptation des critères d’investissement immobilier
Fini le temps où la seule localisation dictait la valeur d’un bien. Désormais, les investisseurs aguerris intègrent de nouveaux paramètres :
- Analyse de la résilience d’un quartier face aux risques climatiques connus (inondables, incendies, retraits de terrains argileux…)
- Prise en compte de la performance énergétique : un logement bien isolé ou dont le chauffage ne repose pas sur le gaz ou le fioul prendra de la valeur.
- Étude des infrastructures locales : présence de réseaux de refroidissement urbain, parcs, plantations et solutions de gestion des eaux de pluie.
- Aide à l’investissement : bonus de défiscalisation pour les rénovations énergétiques, subventions locales pour l’utilisation de matériaux écologiques.
Un exemple simple : dans un arrondissement soumis à la canicule estivale, un logement en étage élevé sans ombrage, ni climatisation réversible, subit une décote comparé à un bien similaire mieux équipé.
Vers de nouveaux modèles immobiliers : résilience, durabilité et rentabilité
Les acteurs du secteur (promoteurs, foncières, SCPI, bailleurs) réorientent peu à peu leur offre pour intégrer la notion de durabilité :
- Développement de résidences passives ou à énergie positive (autoproduction d’électricité, récupération de chaleur…)
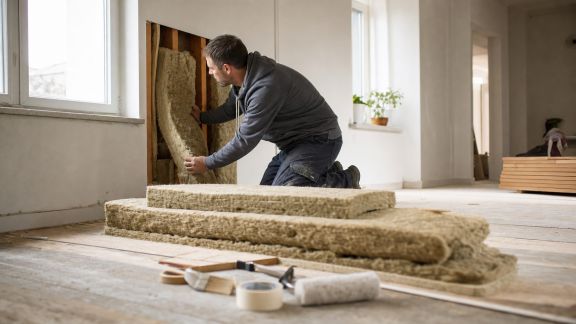
- Utilisation accrue de matériaux biosourcés et de techniques d’isolation innovantes, qui limitent l’empreinte environnementale tout en protégeant contre les hausses de températures.
- Rénovation du bâti ancien afin de répondre à la réglementation thermique (DPE, audits, etc.) et d’éviter la perte de valeur future.
- Montée de l’investissement collectif (SCPI vertes, foncières responsables) qui sélectionnent uniquement des immeubles adaptés et engagés dans une trajectoire "bas carbone".
Les fonds d’investissement commencent même à privilégier, dans leur sélection, les quartiers avec accès facilité aux mobilités douces, les bâtiments labellisés HQE ou BBC, et les copropriétés ayant adopté un plan de rénovation énergétique.
Fiscalité, assurance et rentabilité locative : les nouvelles obligations
La réponse législative s’adapte elle aussi aux enjeux climatiques. Elle impacte investisseurs et propriétaires :
- Interdiction progressive de location pour les “passoires énergétiques” (logements classés G, puis F au DPE), sauf travaux de rénovation lourds.
- Réformes assurantielles : en zone à risque, hausse des primes ou exclusion de certaines garanties (dégâts des eaux, sécheresse, tempête).
- Nouveaux crédits d’impôt et subventions locales pour accélérer les rénovations énergétiques.
- Réglementation accrue : diagnostics techniques obligatoires plus fréquents (audit énergétique, état des risques naturels et technologiques, etc.).
Conséquence : la rentabilité locative d’un bien évolue considérablement selon son étiquette énergétique et sa capacité à satisfaire les clients soucieux de leur facture… et de leur confort en cas de canicule ou de coupure d’électricité. Les propriétaires anticiperont leurs travaux pour éviter la vacance locative ou les sanctions.
Quelques bonnes pratiques pour sécuriser son investissement face à la crise climatique
- Analyser la cartographie des risques de la commune : les plans de prévention des risques naturels (PPRN) sont publics en mairie et sur internet.
- Tester la résilience du bâti : isoler la toiture, installer des protections contre les ruissellements (batardeaux, plantations, drains), choisir des matériaux adaptés.
- Anticiper la réglementation : prévoir d’intégrer un chantier de rénovation énergétique dès l’acquisition ou dans la stratégie locative.
- Privilégier les biens labellisés ou rénovés : même s’ils coûtent plus cher à l’achat, ils garantiront une meilleure valorisation à long terme.
- Se renseigner sur les politiques locales : certaines villes offrent des aides ou exonérations fiscales pour l’investissement écologique.
Par exemple, à Nantes ou Lyon, des "bonus logement vert" permettent de réduire les frais de notaire ou d’obtenir des subventions dès lors qu’on réalise une rénovation d’économie d’énergie substantielles.
Conclusion : investir autrement à l’ère du changement climatique
Le marché immobilier s’ajuste peu à peu face à l’urgence climatique : les biens résilients, peu énergivores, valorisés par leur confort et leur adaptation aux risques naturels deviennent la norme recherchée. Pour les investisseurs, l’arbitrage entre coût à l’achat, rentabilité attendue et volume de travaux nécessaires devient central. Anticiper les évolutions réglementaires et intégrer la résilience environnementale dans tout achat permet à la fois de sécuriser son patrimoine et de participer à un modèle d’habitat plus durable. Le climat façonne déjà le paysage de l’investissement immobilier, et chaque acquéreur doit s’adapter pour rester en phase avec la réalité de demain.